곡물 운송 시장 보고서 (2026.10.29)
26-11-04 21:53
첨부파일
본문
주요 내용
• 건화물 시장은 혼조세를 보였다. 케이프사이즈 선형은 견고한 흐름을 보인 반면, 파나막스 선형은 선복 증가로 하락했다. 수프라막스와 핸디사이즈 선형은 강세를 보였지만, 모든 선형의 4분기에서 1분기로 이어지는 운임은 계절적 하락 영향을 받고 있다.
• 미시시피강 수위 하락으로 인해 바지선 운항이 차질을 빚기 시작했으나, 바지선 운임은 계속 내려가고 있다. 미국 곡물 수확이 절정에 달하는 시기에 수위가 더욱 낮아질 것으로 예상되는 가운데, 바지선 시장은 흥미로운 양상을 보일 것으로 전망된다.
• 페르시아만 지역의 긴장이 고조되고 있는 가운데, 월스트리트 저널은 "미국이 여러 아랍 걸프 국가들에게 중간 선거 이후 단기간에 강도 높은 군사 작전을 준비하라고 경고했다."고 보도했다.
• 파나마 운하는 안정적인 상태를 유지하고 있으며, 33척의 선박이 운항 예정이거나 예약이 완료되어 92%의 운항률을 보이고 있다. 파나막스 선박의 운항률은 100%를 유지하고 있다. 특별 경매는 낮은 프리미엄과 일부 입찰 조건이 없는 등 긍정적인 추세를 보이고 있다. 가툰 호수의 수위는 충분한 운영 유연성을 제공하며 추가 예약 기회도 창출할 수 있을 것으로 예상된다.
• 미국 무역대표부(USTR)는 중국과의 협상 시한을 충분히 확보하기 위해 미국 항만에 기항하는 중국 선박에 대한 통관 수수료 부과를 2027년 1월 9일까지 유예하는 방안을 제안했다. 현재 시행 중인 수수료 유예는 11월 9일에 종료될 예정이므로, 이 제안이 부결될 경우 11월 10일부터 수수료가 부과될 예정이다.
건화물 시장 동향
케이프사이즈 선형은 이번 주 호주와 브라질의 철광석 수요 증가로 선박 가용률이 낮아지면서 상승세를 보였다. 특히 대서양 연안에서는 11월 말과 12월 선적분에 대한 수요가 강세를 보였고, 태평양 연안에서는 호주의 활발한 활동이 운임을 끌어올렸다. 이러한 상승세는 중국 철강 산업의 지속적인 약세에도 불구하고 나타났다. 중국의 철강 생산량은 전년 대비 약 3% 감소했고, 철광석 재고는 14% 증가했다. 따라서 최근 케이프사이즈 션형의 강세는 근본적인 수요 회복보다는 신규 용선 계약 시점과 선박 가용률 제한에 더 크게 좌우될 것으로 보인다. 더욱이 높은 중국 재고량과 부진한 철강 수요는 이러한 상승세가 단기적일 수 있음을 시사한다.
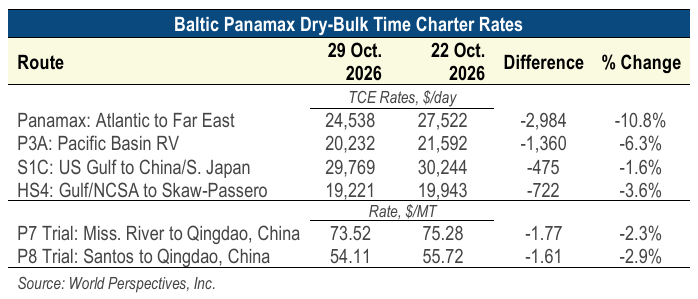
파나막스 션형은 이번 주 대서양과 태평양 연안 모두에서 약세를 보였다. 신규 화물 문의가 제한적이고 선박 가용률이 증가하면서 용선주이 유리한 위치를 점했기 때문이다. 대서양 연안 운임은 미국 걸프만에서의 곡물 수요 부진과 남미 동부 해안으로 향하는 많은 선박들의 공선 처리로 인해 약세를 보였다. 태평양 연안 운임 또한 인도네시아 석탄 수요 약세와 호주와 북태평양 지역의 화물 운송 둔화로 상승 동력을 잃었다. 흥미롭게도 케이프사이즈와 파나막스 선형 간의 차이는 최근 광물 선적량 증가가 아직 전반적인 건화물 시장을 지탱하기에 충분하지 않음을 시사한다. 다가오는 계절적 비수기는 운임 회복을 더욱 제한할 가능성이 높으며, 선물 시장은 1분기에도 추가적인 약세를 예고하고 있다.
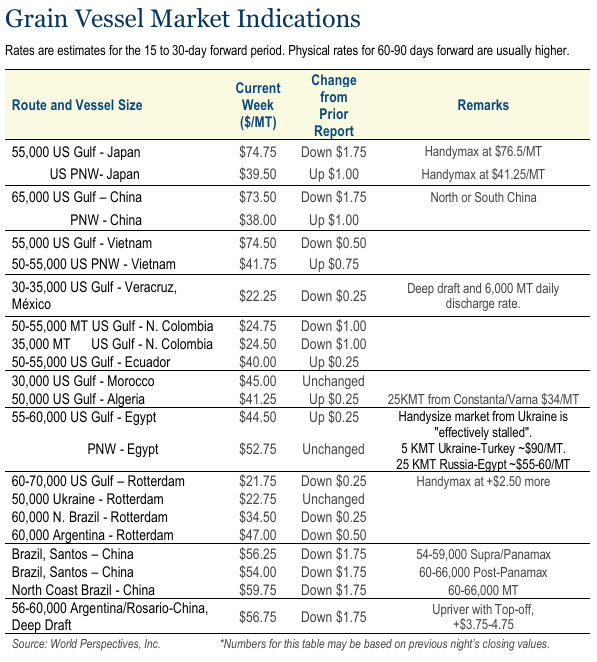
수프라막스 션형은 이번 주 혼조세를 보였다. 아시아 시장의 지속적인 강세가 대서양 시장의 약세를 상쇄했다. 미국 걸프만과 남대서양 시장에서는 곡물 수요가 감소하면서 선주들이 가격 협상에 더욱 적극적인 모습을 보였다. 반면 아시아 시장은 선박 공급 부족과 꾸준한 화물 문의로 운임이 지지되면서 비교적 견조한 흐름을 유지했다. 대서양 곡물 수요 약세에도 불구하고 수프라막스 선형이 파나막스 션형보다 훨씬 높은 것은 지역별 선박 배치 상황이 시장을 지탱하는 데 상당한 역할을 했음을 보여준다. 그러나 건화물 무역의 계절적 비수기가 다가옴에 따라 이러한 강세가 지속되기는 어려울 수 있다.
핸디사이즈 션형은 이번 주 대체로 보합세를 보였지만, 지역별 차이는 여전히 두드러졌다. 미국 걸프만 지역의 운임은 선박 가용 증가와 신규 화물 문의의 제한으로 인해 용선주들이 제시가를 낮추면서 약세를 보였다. 한편 남대서양 지역의 운임은 전반적인 거래 활동이 상대적으로 저조했음에도 불구하고, 즉시 투입 가능한 선박 부족으로 선주들의 요구 가격이 지지되면서 강세를 유지했다. 아시아 시장 역시 꾸준한 화물 수요와 인근 선박 가용 제한으로 운임이 지지받으며 견조한 흐름을 보였다. 향후 남미 곡물 수출 전망은 핸디사이즈 션형 수요를 뒷받침할 수 있을 것으로 예상되며, 특히 아르헨티나의 소맥 수확이 시작되고 흑해 지역의 운송 차질이 무역 흐름에 계속 영향을 미치고 있는 상황에서 더욱 그러할 것이다. 그러나 운임 상승은 다가오는 계절적 운임 변동과 건화물 수요라는 변수에 영향을 받을 수 있다.
홍해 상황 업데이트
홍해 위기가 시작된 지 2,006일이 지났다. 이번 주에는 해당 지역에서 의심스러운 활동에 대한 새로운 보고가 한 건 접수되었다. 10월 29일 영국 해사무역기구(UKMTO)는 아덴만에서 상선 인근에서 수상한 소형 선박들이 여러 차례 목격되었다는 보고를 받았으며, 이는 해적 집단 활동의 가능성을 시사하는 것으로 판단되었다.